Patrimonio
Lo que tienes menos lo que debes, y cómo ha cambiado mes a mes
El patrimonio suma todas las cuentas — efectivo, banco, ahorros — y resta lo que debes en tarjetas y préstamos. La página muestra la cifra de hoy y cómo cambió al final de cada mes.
Aparece cuando tienes dos o más cuentas.
Cómo abrirla
- En el Panel, toca Patrimonio › en la tarjeta de saldo neto de arriba, o
- toca Patrimonio en la barra inferior: a partir de tu segunda cuenta ocupa el cuarto hueco.
Cómo leer la página
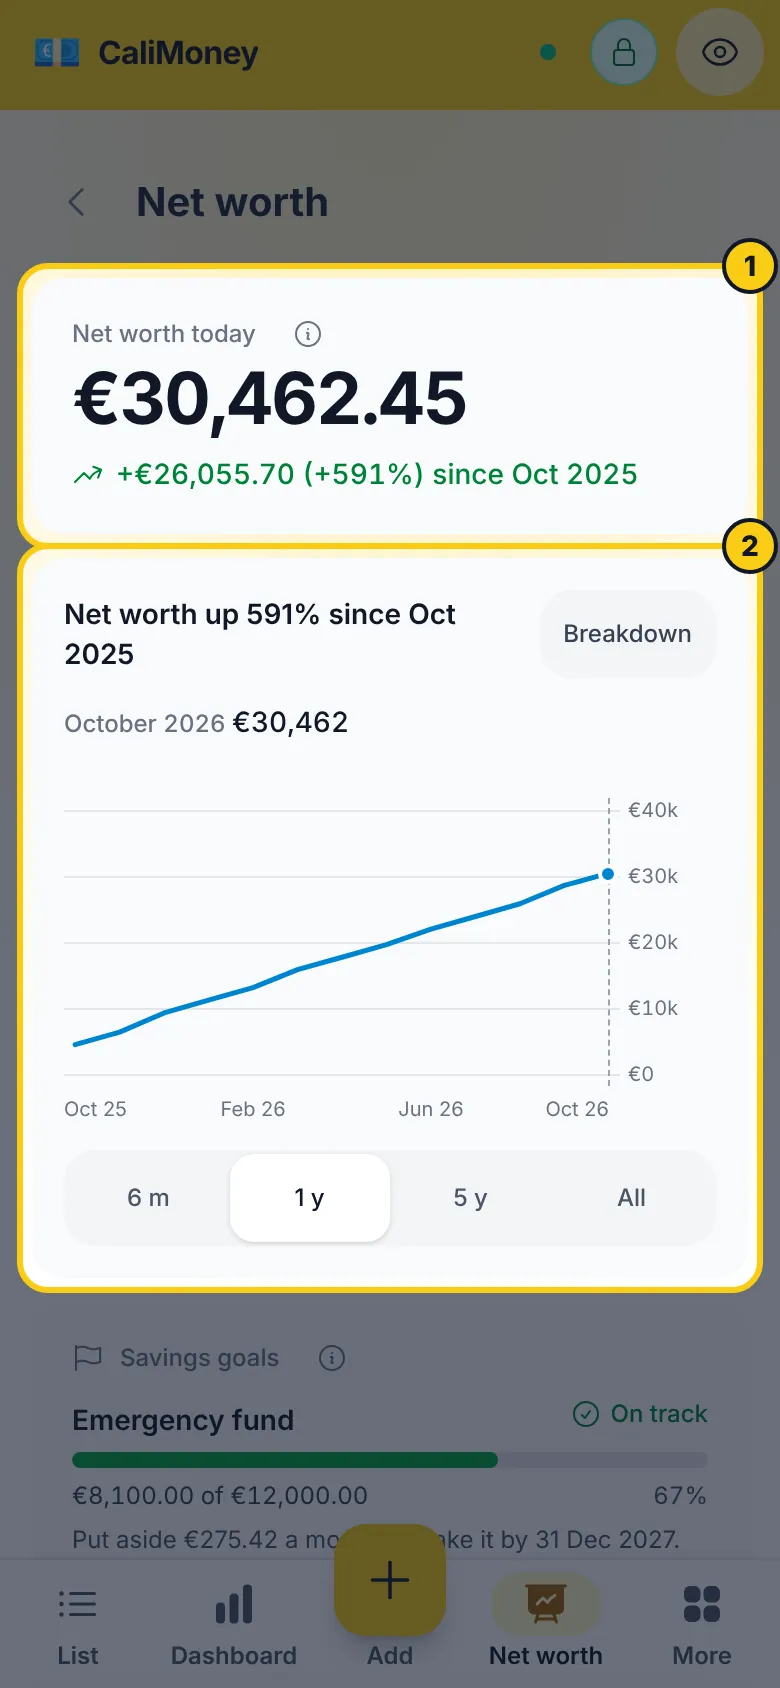
- El número grande es tu patrimonio hoy. Debajo, cuánto ha cambiado desde el primer mes mostrado, en dinero y en porcentaje. Toca la ⓘ junto a Patrimonio hoy para un recordatorio de dos líneas de cómo se calcula, o consulta el Glosario.
- El gráfico muestra tu patrimonio al final de cada mes, con los valores a la derecha y los meses abajo. Toca o pasa el cursor por un mes (o usa las flechas del teclado) para leer su cifra encima del gráfico. Elige un rango con 6 m · 1 a · 5 a · Todo; la app recuerda tu elección en este dispositivo.
- Toca Desglose para dividir el gráfico por clase de cuenta. Lo que tienes se apila por encima de cero; los préstamos y tarjetas que debes, por debajo. Los cuadrados de color junto a cada grupo bajo el gráfico son la leyenda.
- Si has fijado objetivos de ahorro, una tarjeta Objetivos de ahorro bajo el gráfico muestra cuánto ha avanzado cada uno. Debajo, una tarjeta Amortización de deudas lista cada préstamo que aún debes (y cada tarjeta de crédito a la que diste un tipo de interés) — consulta Amortización de deudas.
- Bajo el gráfico, tus cuentas se agrupan por clase con su saldo y una pequeña línea de tendencia. Toca una cuenta para ver todos sus movimientos.
- Si tienes una vivienda o una participación en una empresa, toca Solo líquido arriba para dejarlas fuera del total, del gráfico y de la lista — así una nueva tasación de tu casa no oculta lo que pasa con el dinero que de verdad puedes gastar. Las inversiones se mantienen. La app recuerda la elección en este dispositivo.
El gráfico empieza en tu primer mes registrado, aunque elijas un rango más largo. Si solo tienes un mes de datos, la página muestra el total de hoy e indica que la tendencia aparecerá tras tu segundo mes.
Amortización de deudas
Para cada Préstamo con dinero pendiente — y cada Tarjeta a la que diste un tipo de interés — la tarjeta muestra:
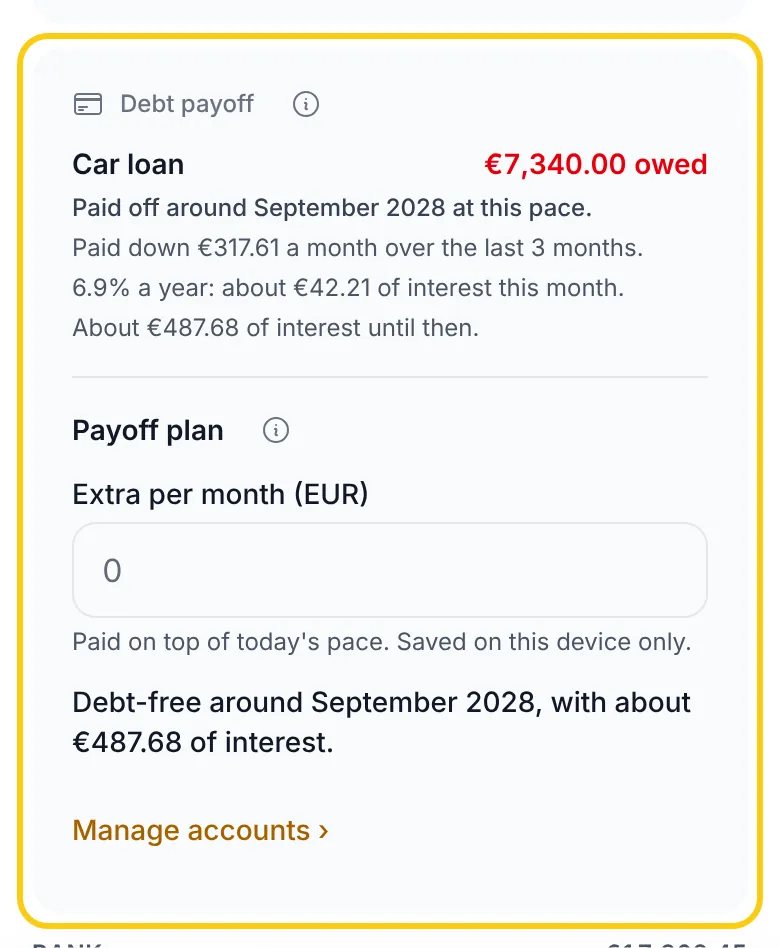
- Cuándo estará saldada: el mes en que lo que debes llega a cero si sigue bajando al ritmo de los últimos 3 meses (o desde que se abrió la cuenta, si es más reciente).
- El ritmo: cuánto bajó (o subió) el saldo al mes. Es el cambio neto, así que las compras nuevas con una tarjeta lo frenan, y un pago registrado como transferencia al préstamo lo acelera.
- Intereses: si diste a la cuenta un Tipo de interés anual, más o menos cuánto son los intereses de este mes y cuántos se acumulan hasta saldarla.
Para añadir el tipo, ve a Ajustes → Cuentas, toca la tarjeta o el préstamo, luego Editar, y rellena Tipo de interés anual %. Es opcional para un préstamo: sin él sigues teniendo la fecha de amortización. Una tarjeta de crédito solo aparece cuando tiene un tipo: una tarjeta que liquidas cada mes debe algo casi todos los días, y una fecha de amortización para ella no significaría nada.
La fecha de amortización sigue tu saldo, así que los cargos de intereses que registras en la cuenta ya están incluidos. Si no los registras, los intereses del banco te frenarán y la fecha real será algo más tarde. La cifra de intereses es una estimación sobre el saldo a medida que baja, al tipo que introdujiste, suponiendo que no cambia. Cuando el saldo no baja, o tardaría más de 100 años, la tarjeta lo dice en lugar de dar una fecha.
Toca la ⓘ junto a Amortización de deudas para un recordatorio rápido, o consulta el Glosario.
Plan de amortización
Bajo las deudas, Plan de amortización muestra qué haría un importe extra cada mes:
- Introdúcelo en Extra al mes. Se guarda solo en este dispositivo: otro móvil, o este después de cerrar sesión, empieza vacío.
- Con dos deudas o más, elige el orden en que va el extra: Avalancha (primero el tipo de interés más alto) o Bola de nieve (primero el saldo más pequeño).
- Lee el resultado: el mes en que estarías sin deudas, más o menos cuántos intereses pagarías hasta entonces, cuánto antes y cuántos intereses menos supone frente al ritmo actual, y el orden en que se saldan tus deudas.
Cada deuda sigue bajando a su propio ritmo, exactamente como muestran las filas de arriba. El extra va a la primera deuda del orden y, cuando una deuda se salda, lo que se llevaba pasa a la siguiente — por eso el plan puede ser más rápido que el ritmo actual incluso sin extra. Ambos órdenes pagan el mismo total cada mes, así que llegan a cero deudas en la misma fecha; se diferencian en qué deuda va primero y en los intereses. Una deuda sin tipo cuenta como 0%. Una deuda demasiado nueva para tener ritmo solo la paga el plan. Las deudas en una moneda distinta de tu moneda de visualización no entran en el plan.
El plan describe lo que hace cada orden; no te dice cuál elegir. Con los importes ocultos, las fechas y el orden se mantienen, y el extra no se puede ver ni cambiar hasta que vuelvas a mostrar los importes. Consulta el Glosario.
Cómo se calcula
Cada cuenta cuenta desde su saldo inicial y su fecha A fecha de, más cada movimiento desde ese día hasta hoy — el mismo saldo que ves en Ajustes → Cuentas. Un movimiento que introduces por adelantado (por ejemplo, el alquiler de fin de mes) cuenta cuando llega su día. Un préstamo cuenta como importe negativo (introduce su saldo inicial con signo menos). Las transferencias entre tus cuentas mueven dinero de un sitio a otro y nunca cambian tu patrimonio.
Una cuenta que añadiste hace poco también cuenta en los meses anteriores: la app reconstruye hacia atrás desde su saldo inicial, deshaciendo los movimientos fechados entre medias. Así, añadir una cuenta nunca hace que tu patrimonio salte como si el dinero acabara de aparecer.
Todo se calcula en tu dispositivo a partir de tus datos locales, así que la página funciona sin conexión y con el cifrado activado.
En modo oculto se ocultan todos los importes, el cambio desde el inicio del rango se oculta y Desglose no está disponible. La forma de la línea se mantiene, dibujada sin línea de cero ni valores en el eje, para que no revele ni un importe ni si estás por encima o por debajo de cero.