Patrimoine
Ce que vous possédez moins ce que vous devez, et son évolution mois après mois
Le patrimoine additionne tous vos comptes — espèces, banque, épargne — et retranche ce que vous devez sur les cartes et les prêts. La page affiche le chiffre d'aujourd'hui et son évolution à la fin de chaque mois.
Il apparaît dès que vous avez deux comptes ou plus.
Comment l'ouvrir
- Sur le Tableau de bord, touchez Patrimoine › sur la carte du solde net en haut, ou
- touchez Patrimoine dans la barre du bas — à partir de votre deuxième compte, il occupe le quatrième emplacement.
Lire la page
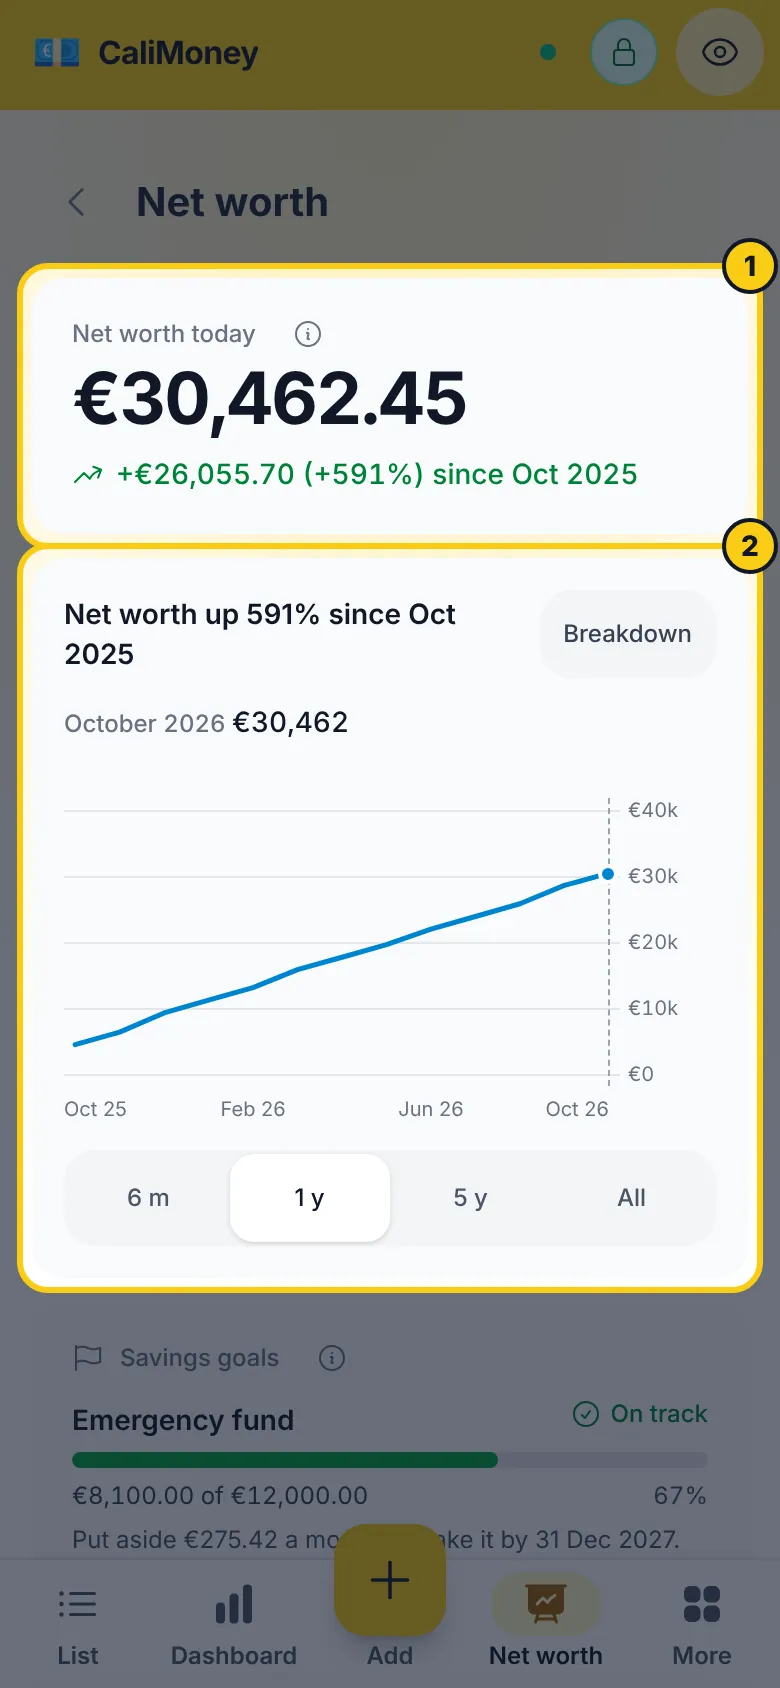
- Le grand nombre est votre patrimoine aujourd'hui. En dessous, de combien il a bougé depuis le premier mois affiché — en argent et en pourcentage. Touchez le ⓘ à côté de Patrimoine aujourd'hui pour un rappel en deux lignes de son calcul, ou voyez le Glossaire.
- Le graphique montre votre patrimoine à la fin de chaque mois, avec les valeurs à droite et les mois en dessous. Touchez ou survolez un mois (ou utilisez les flèches du clavier) pour lire son chiffre au-dessus du graphique. Choisissez une période avec 6 m · 1 a · 5 a · Tout ; l'app retient votre choix sur cet appareil.
- Touchez Répartition pour découper le graphique par type de compte. Ce que vous possédez s'empile au-dessus de zéro, les prêts et cartes que vous devez en dessous ; les carrés de couleur à côté de chaque groupe sous le graphique servent de légende.
- Si vous avez défini des objectifs d'épargne, une carte Objectifs d'épargne sous le graphique montre où en est chacun. En dessous, une carte Remboursement des dettes liste chaque prêt encore dû (et chaque carte de crédit à laquelle vous avez donné un taux) — voir Remboursement des dettes.
- Sous le graphique, vos comptes sont regroupés par type avec leur solde et une petite courbe de tendance. Touchez un compte pour voir tous ses mouvements.
- Si vous possédez un logement ou une part d'entreprise, touchez Liquidités uniquement en haut pour les exclure du total, du graphique et de la liste — pour qu'une nouvelle estimation de votre maison ne masque pas ce qui arrive à l'argent que vous pouvez réellement dépenser. Les investissements restent. L'app retient ce choix sur cet appareil.
Le graphique commence à votre premier mois enregistré, même si vous choisissez une période plus longue. Si vous n'avez qu'un mois de données, la page affiche le total du jour et indique que la tendance apparaîtra après votre deuxième mois.
Remboursement des dettes
Pour chaque Prêt qui reste dû — et chaque Carte à laquelle vous avez donné un taux —, la carte affiche :
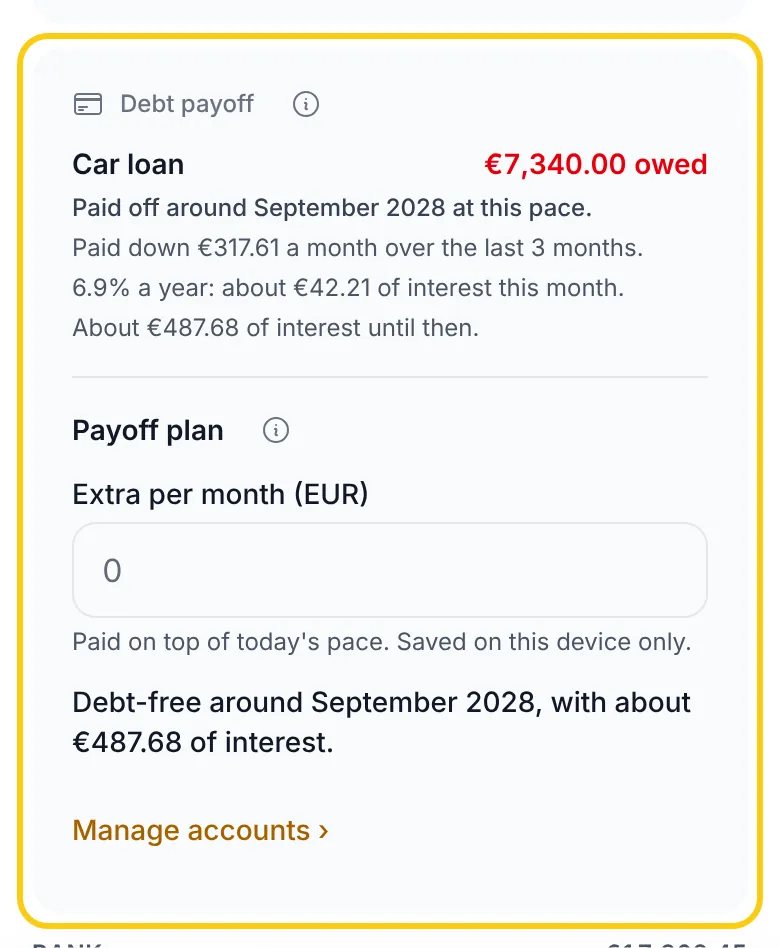
- Quand ce sera remboursé — le mois où ce que vous devez atteint zéro s'il continue de baisser au rythme des 3 derniers mois (ou depuis l'ouverture du compte, si c'est plus récent).
- Le rythme — de combien le solde a baissé (ou augmenté) par mois. C'est la variation nette : les nouveaux achats sur une carte le ralentissent, et un remboursement enregistré comme virement vers le prêt l'accélère.
- Intérêts — si vous avez donné au compte un Taux d'intérêt annuel, environ le montant des intérêts de ce mois et combien d'intérêts s'accumulent jusqu'à la fin.
Pour ajouter le taux, allez dans Réglages → Comptes, touchez la carte ou le prêt, puis Modifier, et remplissez Taux d'intérêt annuel %. Il est facultatif pour un prêt : sans lui, vous avez quand même la date de remboursement. Une carte de crédit n'apparaît qu'une fois dotée d'un taux — une carte que vous soldez chaque mois doit quelque chose presque tous les jours, et une date de remboursement n'aurait aucun sens.
La date de remboursement suit votre solde, donc les frais d'intérêts que vous enregistrez sur le compte y sont déjà inclus. Si vous ne les enregistrez pas, les intérêts de la banque vous ralentiront et la vraie date sera un peu plus tardive. Le chiffre d'intérêts est une estimation sur le solde à mesure qu'il baisse, au taux saisi, en supposant qu'il ne change pas. Quand le solde ne baisse pas, ou qu'il faudrait plus de 100 ans, la carte le dit au lieu de donner une date.
Touchez le ⓘ à côté de Remboursement des dettes pour un rappel rapide, ou voyez le Glossaire.
Plan de remboursement
Sous les dettes, Plan de remboursement montre l'effet d'un montant supplémentaire chaque mois :
- Saisissez-le dans Supplément par mois. Il est enregistré sur cet appareil uniquement — un autre téléphone, ou celui-ci après déconnexion, repart à vide.
- Avec deux dettes ou plus, choisissez l'ordre dans lequel va le supplément : Avalanche (taux d'intérêt le plus élevé d'abord) ou Boule de neige (plus petit solde d'abord).
- Lisez le résultat : le mois où vous seriez sans dettes, environ combien d'intérêts vous paieriez d'ici là, combien plus tôt et combien d'intérêts en moins par rapport au rythme actuel, et l'ordre dans lequel vos dettes sont remboursées.
Chaque dette continue de baisser à son propre rythme, exactement comme le montrent les lignes au-dessus. Le supplément va à la première dette de l'ordre et, dès qu'une dette est remboursée, ce qu'elle absorbait passe à la suivante — c'est pourquoi le plan peut finir plus tôt que le rythme actuel même sans supplément. Les deux ordres paient le même total chaque mois, ils atteignent donc la fin des dettes à la même date ; ils diffèrent par la dette remboursée en premier et par les intérêts. Une dette sans taux compte pour 0 %. Une dette trop récente pour avoir un rythme n'est remboursée que par le plan. Les dettes dans une autre devise que votre devise d'affichage ne font pas partie du plan.
Le plan décrit ce que fait chaque ordre ; il ne vous dit pas lequel choisir. Montants masqués, les dates et l'ordre restent, et le supplément ne peut être ni vu ni modifié tant que vous n'affichez pas à nouveau les montants. Voir le Glossaire.
Comment c'est calculé
Chaque compte part de son solde d'ouverture et de sa date Au, plus chaque mouvement depuis ce jour jusqu'à aujourd'hui — le même solde que dans Réglages → Comptes. Un mouvement saisi à l'avance (par exemple le loyer dû en fin de mois) compte une fois son jour arrivé. Un prêt compte en négatif (saisissez son solde d'ouverture avec un signe moins). Les virements entre vos comptes déplacent l'argent et ne changent jamais votre patrimoine.
Un compte ajouté récemment compte aussi dans les mois précédents : l'app remonte à partir de son solde d'ouverture en annulant les mouvements datés entre-temps. Ajouter un compte ne fait donc jamais bondir votre patrimoine comme si l'argent venait d'apparaître.
Tout est calculé sur votre appareil à partir de vos données locales : la page fonctionne hors ligne et avec le chiffrement activé.
En mode masqué, tous les montants sont masqués, la variation depuis le début de la période est cachée et Répartition n'est pas disponible. La forme de la courbe reste, tracée sans ligne zéro ni valeurs sur l'axe, pour ne révéler ni montant ni si vous êtes au-dessus ou en dessous de zéro.